一場在中國舉行的技術會議演講,最後演變成全球記憶體股一周的血洗。10 月 10 日(周六),長鑫存儲(CXMT)總裁曹堪宇在 Integrated Circuits and Chiplet Conference(集成電路與晶片設計大會)介紹公司的 4F² DRAM 架構,並預告年底前推出採用該架構的伺服器 DDR5 RDIMM。到 10 月 15 日,SK 海力士五日累跌 26%、三星電子跌 22%、美光跌約 11%,市場把中國競爭與 2029 年供過於求列為兩大憂慮。
時間線:由周六演講到一周拋售
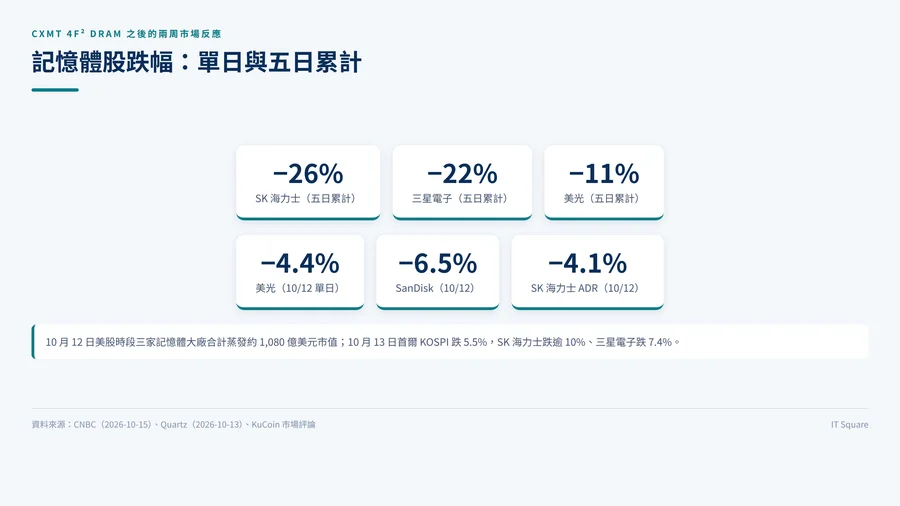
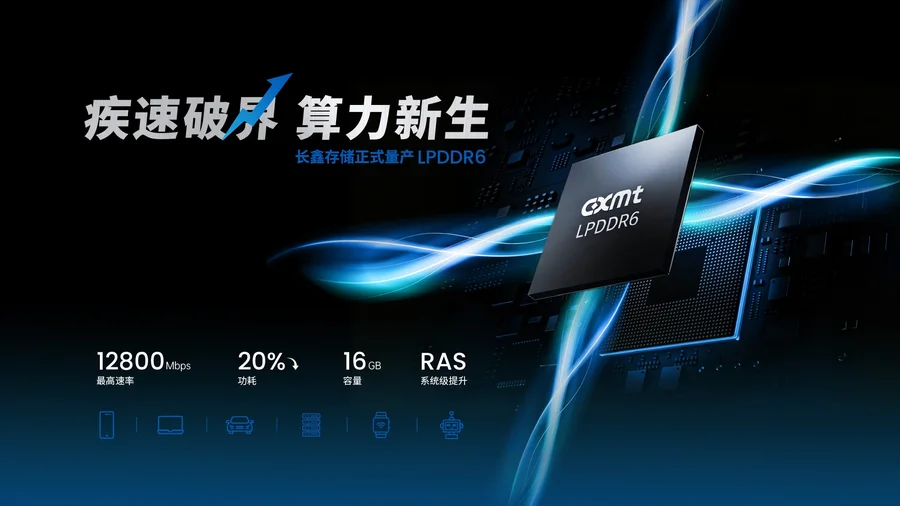
事件並非一步到位,而是分幾日發酵。9 月,長鑫已宣布第五代 DRAM 平台(G5)與 LPDDR6 量產;10 月 10 日(周六),曹堪宇在大會上披露 4F² 架構,並稱相關架構的公開專利超過 300 件。周末,內地與台灣媒體相繼報道,TrendForce 於 10 月 12 日跟進,台灣傳媒同時討論南亞科、華邦電等是否受衝擊。10 月 12 日(周一)美股時段,美光跌 4.4%、SanDisk 跌 6.5%、SK 海力士 ADR 跌 4.1%,NVIDIA 亦跌 2.5%,三家記憶體大廠合計蒸發約 1,080 億美元市值。10 月 13 日(周二)輪到首爾:SK 海力士跌逾 10%、三星電子跌 7.4%、KOSPI 跌 5.5%。至 10 月 15 日,五日累計跌幅擴大至上述水平,CNBC 報導中國及2029年供應過剩憂慮:「China and a 2029 oversupply are the big worries」。
| 日期 | 事件 | 市場反應 |
|---|---|---|
| 2026 年 9 月 | 長鑫宣布第五代 DRAM 平台(G5)與 LPDDR6 量產 | — |
| 10 月 10 日(周六) | 曹堪宇在第四屆集成芯片和芯粒大會披露 4F² DRAM 架構,預告年底推出伺服器 DDR5 RDIMM | 內地與台灣媒體周末率先報道 |
| 10 月 12 日(周一) | TrendForce 等機構跟進分析,台灣記憶體股受關注 | 美股:美光跌 4.4%、SanDisk 跌 6.5%、SK 海力士 ADR 跌 4.1%、NVIDIA 跌 2.5%;三大廠合計蒸發約 1,080 億美元市值 |
| 10 月 13 日(周二) | 賣方分析員反駁,指向時間表錯配與良率問題 | 首爾:SK 海力士跌逾 10%、三星電子跌 7.4%、KOSPI 跌 5.5% |
| 10 月 14 至 15 日 | 長鑫自身 A 股同日下跌(跌 2.79% 及 2.11%) | 五日累計:SK 海力士跌 26%、三星電子跌 22%、美光跌約 11% |
| 10 月 16 日 | 路透報道長鑫擬進軍快閃記憶體;中國建議把 40 項技術加入出口管制清單 | — |
為何市場反應慢了兩日?
第一是時間差:演講在周六舉行,內地與台灣傳媒最先報道,歐美韓現金市場休市,影響要等到周一才開始定價。第二,消息本身還有不少細節尚未公開——只是一張會議投影片與一份路線圖,講的是年底前推出產品,並非量產或客戶導入公告,分析員要時間評估。第三,消息又正撞上了脆弱的市場:同期美國 CPI 報 3.7%(高於預期 3.6%)、AI 資本開支疑慮升溫、晶片股已連跌多日,記憶體股在 DRAM 價格大升後本身已累積巨大利潤,任何風吹草動都容易觸發去槓桿。內地評論很貼切:這個不是獨家突破(三星與 SK 海力士也在研發同類架構),但當某樣東西升得太多,市場就不會理會細節。
4F² 為何被視為壓價工具?
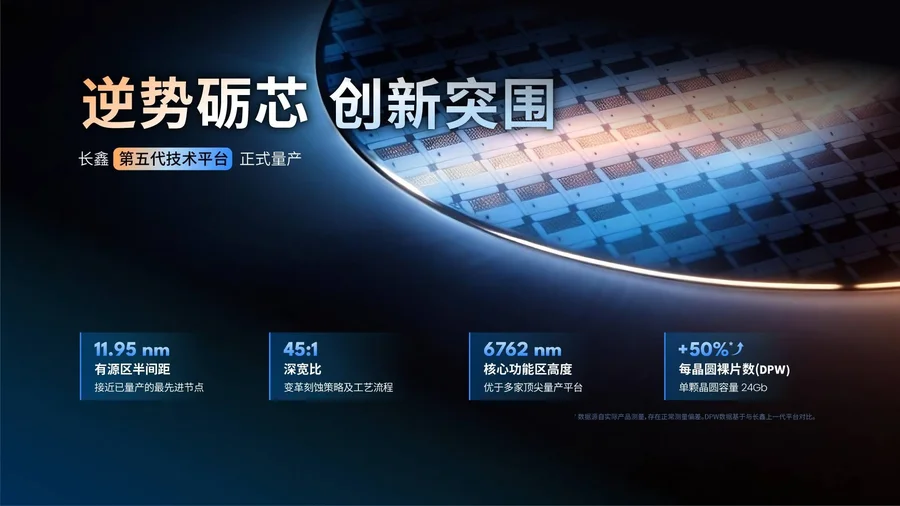
DRAM 的傳統主流是 6F² 單元(3F×2F),4F² 把單元面積縮到 2F×2F,理論上面積減少約三分之一、同一面積的儲存密度提升約 30% 至 50%。長鑫是用自家「垂直環繞閘極」(VSG)電晶體改善靜電控制、降低漏電與短通道效應,再以晶圓級混合鍵合,記憶體單元陣列與周邊 CMOS 分開製作後整合。若順利量產,同一片晶圓可產出更多容量,單位成本隨之下降——這正是市場害怕中國產能壓價的技術基礎。但要注意兩點:一是單元縮小三分之一,不等於整顆晶片成本下降三分之一,周邊電路、製程成本與良率都會吃掉部分效益;二是良率是關鍵,Quilter Cheviot 的 Ben Barringer 的說法是:「you can make the chips, but what yield are you getting? If you're only getting a 50% yield, you're literally putting half the chips in the bin」(晶片造得出,但良率如何?若只有五成,等於一半晶片直接丟棄)。
晶片短缺會結束嗎?
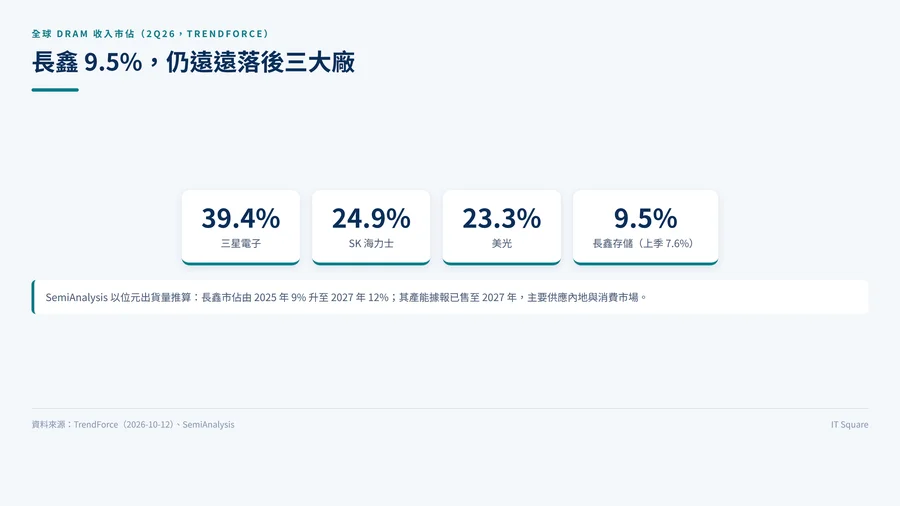
短期不會。長鑫 2Q26 的 DRAM 收入市佔率為 9.5%(較上季 7.6% 上升),排第四,前面是三星 39.4%、SK 海力士 24.9%、美光 23.3%;其產能據報已售至 2027 年,主要滿足內地與消費市場。SemiAnalysis 以位元出貨量推算,長鑫市佔將由 2025 年的 9% 升至 2027 年的 12%——每年新增約 85k/70k/80k 片月產能,雖然持續擴張,但與三大廠的體量仍有明顯距離。Rosenblatt 的 Kevin Cassidy 指,發展不太可能為市場增加記憶體供應。真正令分析員談論的,是「2029 年供過於求」的中期風險,而非眼前的短缺被解決;同時三星與 SK 海力士本身也在控制擴產節奏,避免過剩。
市場是否過度反應?
分析員普遍這樣認為。Investing.com 引述的 Klein 列出七個理由,最有力的一項是時間表錯配:三星同類 4F² DRAM 的目標是 2028 年量產,長鑫說的卻是 end-of-2026 product introduction(2026 年底前推出產品)——產品發布不等於製程成熟、良率達標或成本具競爭力。他對供應過剩的憂慮同樣存疑。另一邊廂,內地分析亦提醒:長鑫自己的股價在同一波中同樣下跌(10 月 13 日跌 2.79%、14 日再跌 2.11%),有分析歸因於美債息上升與整體避險情緒,而非單純的技術衝擊。
MoneyMorning 看法是:中國已成為真正的挑戰者,伺服器記憶體是最難的一關——客戶只買通過可靠性測試、且能持續以可用良率供貨的模組。三星自己公布的 4F² 量產時間是 2028 年,長鑫先聲奪人;能否在 2027 至 2028 年真正做到規模量產與穩定良率,才是勝負所在。
制裁與國產替代:長鑫的處境
長鑫長期聚焦內地市場,同時受美國限制:列入美國國防部的中國軍事企業名單(1260H),正就該實體名單向美國國防部提出訴訟;長鑫設備與技術層面亦面對出口管制,限制取得先進製程設備的速度。不過成長曲線仍然陡峭:由一年前約 4% 的全球份額,升至 2Q26 約 9.5%。10 月 16 日路透報道,長鑫正考慮在全球短缺下進軍快閃記憶體(NAND)市場;同一時期,中國亦建議把 40 項人工智能、生物科技與太陽能技術加入自身的出口管制清單——記憶體與設備的雙向管制,已成為常態。
會否真的翻天覆地?
技術上,4F² 是正確方向,但長鑫目前只是發布產品,量產與良率未經驗證;供應上,9.5% 的份額與售至 2027 年的產能,短期改變不了全球供需;情緒上,真正的風險溢價來自 2029 年可能出現的過剩與 AI 資本開支的可持續性。實務含意有三:記憶體價格直接影響手機、PC、伺服器與雲端成本,DDR5 現貨與合約價值得持續追蹤;投資者要留意這一輪是市場調整多於市場惡化;採購不必因一周股價波動改變策略,但應把 2027 至 2028 年中國產能與 HBM 進展納入風險評估。