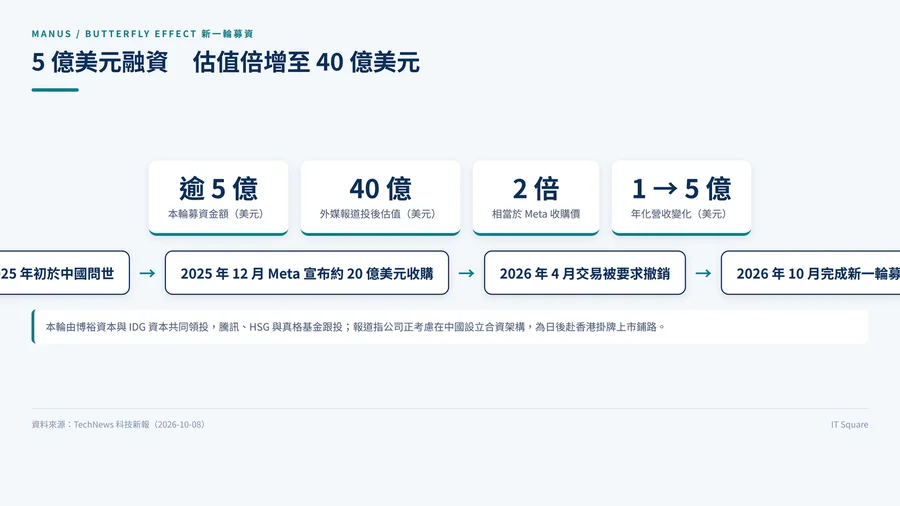
AI 代理新創 Manus 的母公司 Butterfly Effect 於 2026 年 10 月 8 日宣布,成功完成超過 5 億美元的新一輪募資。 Manus 在 Meta 收購案破局後的首次重大融資,估值可望增至 40 億美元,考慮在中國設立合資架構以備赴香港上市。
從收購失敗到獨立融資:Manus 的轉折點
回顧 Manus 的發展, 2025 年初於中國問世後,迅速獲得美國創投 Benchmark 的投資,並將員工遷往新加坡。2025 年 12 月,Meta 宣布以約 20 億美元收購 Manus,創下其史上最大規模收購紀錄之一。然而,中國國家發展和改革委員會隨後介入,以「禁止外商投資 Manus 項目」為由,於 2026 年 4 月迫使雙方解除交易。當時,北京曾一度限制兩名共同創辦人出境,直到 2026 年 9 月 兩人才現身於新加坡產品發表會。
合併後回歸分拆,Manus 又積極重整腳步開發產品。另一方面,Meta 於 2026 年 9 月初推出開源 AI 個人代理「Muse」,架構上以 OpenClaw 為基礎,功能上似 Manus ,美加市場推出後甚受歡迎,股價一度急升。 Muse 功能和邏輯與 Manus 相似,輿論認為 Meta 收購 Manus 在盡職調查(Due Diligence)或員工進駐期間,吸收並複製了 Manus 的架構。
最後 Manus 推出以自研執行系統 Cascade 打造的「Manus 2.0」,以及獨立的個人代理 App「Cue」。 Cue 的 AI 代理具獨立電子郵件地址、電話號碼與錢包,協助代訂餐廳或撥打電話。Manus 也表示正著手組建團隊,專注開發中國國內市場產品。
估值為何能倍增至 40 億美元?
雖然官方並未正式揭露投後估值,據報導 Manus 融資後估值可望增至 40 億美元,躍升為中國估值最高的 AI 代理開發商。40 億美元估值等於 Meta 收購價兩倍。據說 Manus 年化營收已從 Meta 收購時 1 億美元,增長至約 5 億美元,現時市場上的代理仍以 xAI 旗下 Grok Bot ,因為結合 Cursor 而編程能力最強, Manus 新代理加入更多個人化功能,旗鼓相當。 Manus 考慮在中國設立合資架構,為赴港上市鋪路。
市場認為,今輪融資顯示反映市場 AI 代理的商業潛力。CNBC 分析指,底層基礎模型進步快速且價格競爭加劇,市場對 AI 代理的興趣,反而更濃厚。
赴港上市:監管合規與獲利能力的雙重考驗
不過,分析師也點出 Manus 未來隱憂。最終尋求上市,當務之急是改造業務與股權結構,以證明獲利能力並符合北京監管。
Manus 曾被視為中國新創走向全球的典範,但中美監管機構成為不確定因素。即使 Meta 與 Manus 取消交易,雙方的技術淵源仍難以徹底切割,今次收購反而為 Manus 造成一個競爭對手。
香港科技生態潛在意義
Manus 考慮赴港上市,不僅是單一企業的資本運作,更反映了香港作為國際金融中心在科技股上市方面的吸引力。AI 代理技術的成熟與商業化,意味著更多自動化與效率提升的機會。本站曾報道 Manus 2.0 推出新架構及多項功能,技術在實際應用中的具備潛力。隨著 AI 代理在金融、客服等領域的應用加深,香港企業亦需關注相關技術的合規與安全問題,以把握數字化轉型的機遇。