當人工智能(AI)代理可以代客搜尋商品、比較價格、下單和付款,銀行如何按客戶意願,安全地執行這些指令?
金融科技公司 Hyperlayer 的答案,是在現有核心銀行系統之上加入可程式化平台,將客戶和銀行設定的條件轉化為規則,並協調支付、帳戶和其他系統執行。銀行毋須先置換核心系統,便可在現有基礎上推出新服務。
具備自主執行能力的代理式 AI(Agentic AI),可透過 AI 代理(AI agent)按用戶指示處理多步驟任務。日後,AI 代理或可代客購物、處理企業採購和日常理財;但安全付款仍須支付憑證、身份驗證及交易管控配合。
支付代碼化(payment tokenisation)是其中一項技術:代碼服務供應商以「支付代碼」(payment token)代替信用卡或扣賬卡的真實卡號,並安全管理兩者的對應關係。交易處理系統按需要識別相關帳戶,減少真實卡號在交易中流轉或由商戶儲存的機會,從而降低資料外洩風險。代碼化本身不等於身份驗證,也不會自動完成交易。
流動錢包及網上支付已採用代碼化技術,支付網絡現正將技術延伸至 AI 代理。供代理使用的支付代碼(agentic token)可與特定代理或用途關聯,配合持卡人授權和其他管控機制,限制商戶、金額或有效時間。具體限制及核驗方式視乎服務設計。
支付網絡和互聯網基建供應商亦正為 AI 代理購物鋪路。 的「可信代理通訊協定」(Trusted Agent Protocol)和 Agent Pay 均以 Web Bot Auth 作為代理身份驗證的基礎,協助商戶以密碼學方式辨識代理;支付代碼及交易授權等機制則配合處理付款。(相關報道:2025 年 11 月、2026 年 1 月、Visa Agentic Ready及 Visa Payments Forum。) 消費者可望預先設定價格、商戶或時限,讓 AI 代理在符合條件時購票或下單;企業也可按預算、供應商及用途限制採購付款。重點不只是代替輸入卡號,還要界定誰可以花、花多少、在哪裏花,以及為甚麼而花。
支付以外:如何協調銀行系統?
支付網絡協助處理代理身份、授權和付款,但銀行還要把客戶的整項指令轉化為規則,並協調不同系統執行。例如,月底分配資金可能涉及帳戶結餘、支付、投資及通知系統。
核心銀行系統(或簡稱為核心系統,core banking system)是銀行的紀錄系統(system of record),負責處理帳戶、存款、貸款及交易資料,支援入帳、結餘管理和合規。核心系統以可靠處理銀行紀錄為首要任務,未必能直接將自然語言指令轉化為跨系統操作。部分銀行亦將產品規則寫入核心系統,但是修改並不容易。
改動或置換核心系統耗資巨大、歷時多年,帶來營運和交付風險。美國堪薩斯城聯邦儲備銀行在 2024 年的研究指出,在研究比較的現代化選項中,全面置換核心系統的風險和成本最高;項目可耗時數年,成本可達數億美元。業界有人以「開心手術」比喻這類工程。
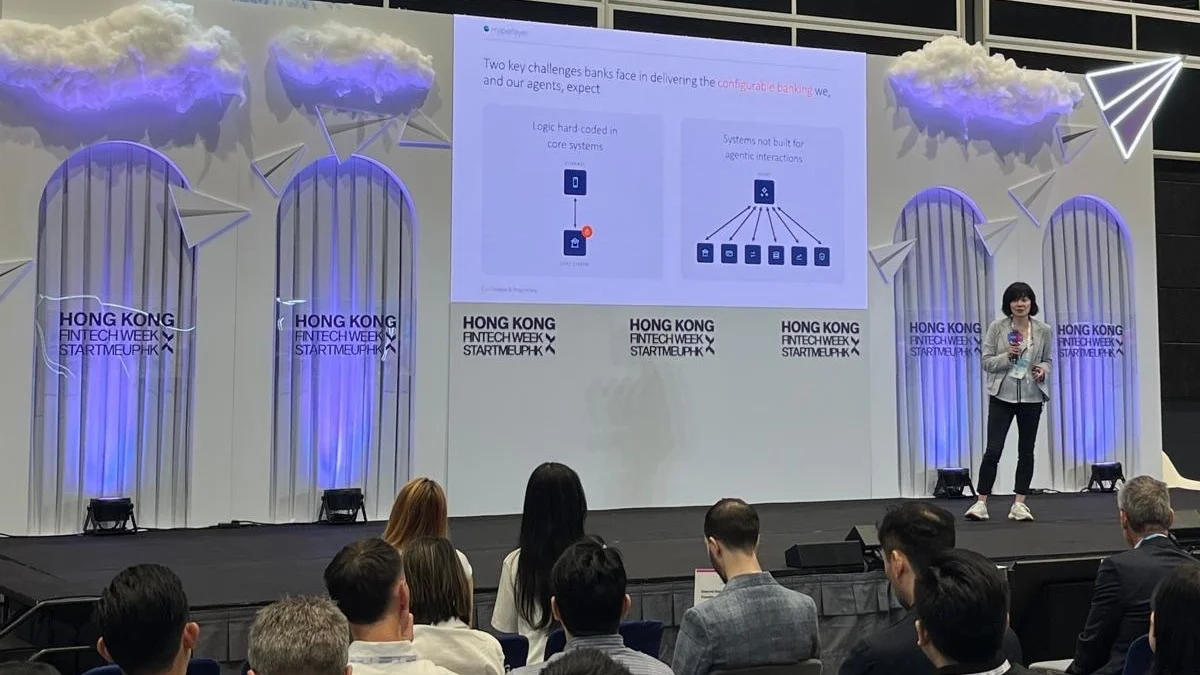
Hyperlayer 獲選參與 2026 亞太區金融科技創新實驗室(FinTech Innovation Lab Asia Pacific 2026),並在香港金融科技周期間的 Demo Day 展示技術。公司首席商務官 Louise Chan 說,Hyperlayer 不取代核心系統,而是在上層加入「可程式化創新層」(Programmable Innovation Layer),金融機構可通過軟件,配置產品規則和處理客戶指令。
Hyperlayer不依賴某一款特定的核心系統(core-agnostic),可同時連接多個核心系統,包括傳統或較新的系統、自行開發或由供應商提供的系統。銀行可按現有環境進行整合,但不必為每項新服務直接修改系統。
Louise 指,傳統上,銀行按儲蓄、按揭和信用卡等產品提供服務;而客戶自行掌握資金所在、記住繳費日期,並比較利率和回贈。她認為,AI 代理日後可協助客戶處理這些事,按指示管理和調度資金。
Hyperlayer 平台位於銀行服務渠道與底層基礎設施之間:一端連接數碼及對話式介面、AI 代理和第三方渠道;另一端連接核心銀行、信貸及支付等系統。Hyperlayer結合規則引擎、跨系統編排、虛擬化功能和以客戶為中心的關聯數據圖譜,協助各系統配合。
Louise 說,Hyperlayer將客戶指令轉化為底層系統操作,保存客戶與銀行的互動規則及對話紀錄,供日後審計。這樣一來,銀行既保留了核心系統,同時也可靈活配置服務。
一句指令背後的規則
Louise 以購買狗糧為例:客戶指示系統,月底有餘錢時買狗糧,再將剩餘資金轉入儲蓄帳戶。系統須查核餘額、判斷執行時間、購物和轉帳;客戶亦可指定商戶及價格上限。她表示,Hyperlayer 配合受限的支付憑證,讓 AI 代理按授權的條件付款。
另一個例子說明如何處理更複雜指令:例如客戶要求系統在月底於往來帳戶保留 20,000 港元。如果有多餘資金, 股價較過去三個月平均收市價低超過 10%,儲蓄帳戶亦有至少 50,000 港元,系統便可用最多四分之一的可分配餘額購入 Tesla 股票,將餘款轉入儲蓄,並在買入成交後通知客戶。
這項指令涉及了六項計算、五條條件規則,以及跨帳戶、投資平台和通知渠道的操作。Hyperlayer負責協調整個流程,核心系統繼續處理其原有的銀行紀錄。
Hyperlayer先記錄保留額、儲蓄條件、買入比例和帳戶關係。到了指定時間計算可分配餘額,比較 Tesla 現價與三個月平均收市價,並檢查儲蓄結餘。兩項條件同時達成,平台按設定分配資金買股票及轉入儲蓄;否則將可分配餘額轉入儲蓄。
Louise 表示,Hyperlayer 與 Visa、Mastercard 合作,Hyperlayer對接銀行或其他供應商的 AI 代理及底層支付系統。支付網絡可提供支付代碼;Hyperlayer 則處理銀行端的業務規則、保存審計紀錄,並協調跨系統的執行。
同一套規則也可應用在家庭理財和防詐,設定不同上限。例如,客戶可設定家人的消費卡只能在指定時段及超市使用;長輩帳戶若在夜間出現交易,系統亦可通知家人核實。Louise 表示,Hyperlayer 可按用途、用戶和時間設定不同消費規則。
從理財指令到貸款用途限制
Hyperlayer亦已應用在貸款用途限制和合規。在美國,客戶以投資組合作抵押借款,所得款項可能受適用規定或產品條款限制,例如不得再用於購買證券。Louise 說,Hyperlayer 正協助金融機構執行這類限制。
Hyperlayer 公布與摩根士丹利財富管理合作推出貸款入帳功能,合資格客戶在現有帳戶內使用證券抵押貸款所得款項。客戶動用資金時,Hyperlayer 會配合摩根士丹利現有銀行系統,即時執行適用用途限制,毋須改動銀行核心系統。
Louise 受訪時表示,Hyperlayer 與多家北美及歐洲一級銀行合作,她亦留意到亞洲銀行和監管機構積極推動創新,推動支付、家庭理財到貸款用途管控,Hyperlayer在保留銀行核心系統同時,以可配置、可審計的規則,協調新服務,助金融業迎接AI 的新時代。
欲了解更多資訊,請瀏覽:
“https://www.morganstanley.com/what-we-do/wealth-management”